

În ciuda expansiunii semnificative din ultimul deceniu, Bucureștiul se situează încă sub alte capitale din Europa Centrală și de Est în ceea ce privește ponderea spațiilor flexibile în stocul de birouri, ceea ce indică un potențial suplimentar de dezvoltare a segmentului.
Spațiile flexibile reprezintă 2,1 la sută din stocul de birouri din București, față de patru la sută în Varșovia și câte 3,9 la sută în Praga și Sofia. Bratislava înregistrează o pondere de 2,3 la sută. Din perspectiva volumului, Varșovia are circa 250.000 mp de spații flexibile, Praga – 153.300 mp, Sofia – 92.000 mp, București – 73.500 mp, iar Bratislava – 40.500 mp.
Mădălina Cojocaru, Partner, Office Agency @ Cushman & Wakefield Echinox: “Dezvoltarea segmentului reflectă o schimbare mai amplă în modul în care companiile își planifică spațiile de lucru. Spațiul flexibil nu mai răspunde exclusiv unei nevoi temporare, ci poate completa strategia de ocupare a birourilor. Posibilitatea de a găzdui echipe de proiect, de a utiliza birouri-satelit sau de a ajusta spațiul în funcție de evoluția necesarului de personal, aduce un grad suplimentar de flexibilitate.
Din perspectiva proprietarilor, prezența unui centru de coworking într-o clădire adaugă o nouă dimensiune de flexibilitate – le oferă chiriașilor posibilitatea de a-și extinde sau reduce rapid suprafața ocupată, fără a fi nevoiți să schimbe clădirea. Coworkingul poate deveni un avantaj competitiv al proprietății și poate contribui la atragerea și la retenția chiriașilor. Odată cu maturizarea pieței, concurența se mută dincolo de preț către calitatea spațiului, servicii, accesibilitate și experiența oferită utilizatorilor”.
STOCUL DE SPAȚII FLEXIBILE ȘI PONDEREA ÎN TOTAL STOC SPAȚII DE BIROURI ÎN EUROPA CENTRALĂ ȘI DE EST (MP)
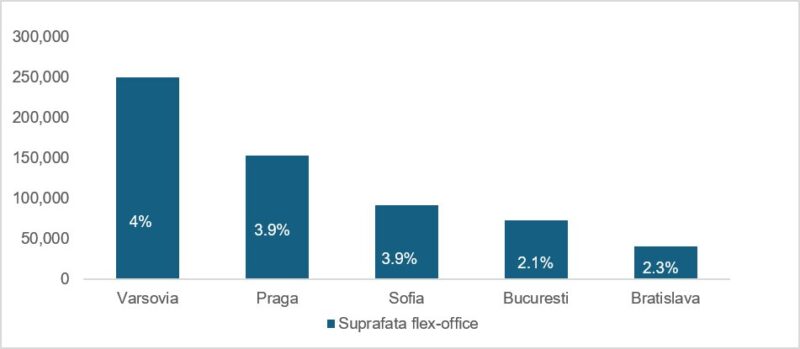
Sursa: Bucharest Flex Office Overview 2026, realizat de Cushman & Wakefield Echinox
Spațiile flexibile au trecut de la statutul de produs de nișă la o componentă tot mai prezentă în strategiile imobiliare ale companiilor. Piața devine mai sofisticată, în condițiile în care disponibilitatea nu mai este suficientă, iar calitatea spațiului, conectivitatea, serviciile și posibilitatea de ocupare rapidă devin criterii tot mai importante în alegerea unui spațiu flexibil.
Analiza pieței în funcție de sub zonele de birouri din București arată o concentrare a acestor tipuri de servicii în zona Centru-Vest, unde sunt funcționale opt centre ce totalizează 16.000 mp, adică aproximativ 21,8 la sută din stocul de spații flexibile din Capitală. Cea mai mare pondere a spațiilor flexibile în stocul de birouri al unei subpiețe se înregistrează însă în Centru (3,2 la sută), unde sunt funcționale 12 centre, care ocupă 14.500 mp.
Pe următoarele poziții se situează Floreasca-Barbu Văcărescu (10.400 mp/ șapte centre), CBD (10.300 mp/ opt centre) și Dimitrie Pompeiu (9.700 mp). Oferta rămâne mult mai redusă în alte zone ale Capitalei. Zona Expoziției totalizează 5.300 mp, Nordul – 3.100 în două centre, iar Pipera Nord – circa 1.900 mp, cu un singur centru. Vestul și Sudul au 1.300, respectiv 1.000 mp, cu câte un centru. Zona de Est nu dispune încă de niciun centru de coworking.
EVOLUȚIA STOCULUI DE SPAȚII FLEXIBILE ÎN BUCUREȘTI (MP)
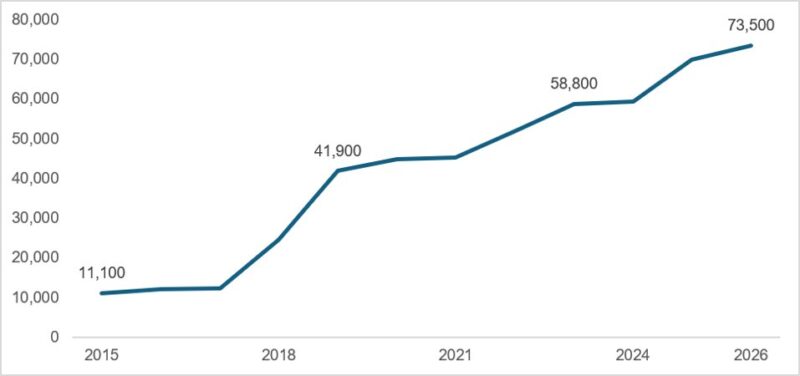
Sursa: Bucharest Flex Office Overview 2026, realizat de Cushman & Wakefield Echinox
Dintre cei 24 de operatori de spații de coworking, 62 la sută sunt locali și 38 la sută internaționali. Primii patru jucători, IWG, prin brandurile Regus și Spaces, aSpace, HOTSPOT și Mindspace, cumulează 63 la sută din stocul de astfel de spații.
O altă tendință este integrarea mai strânsă a conceptelor flexibile în strategiile proprietarilor de clădiri. Unele proiecte găzduiesc atât operatori specializați, cât și concepte administrate direct de proprietar. E o modalitate prin care proprietarii pot utiliza oferta flexibilă ca instrument complementar de leasing.
La nivel general, tarifele pentru spațiile flexibile din București se situează între 150 și 450 euro/ birou/ lună, însă costurile diferă considerabil în funcție de produs și serviciile incluse.
Pentru abonamentele part-time, intervalul indicativ este de 100-250 euro/ birou/ lună, un hot desk costă, în general, 150-250 euro/lună, iar un dedicated desk – 200-450 euro. În cazul birourilor private, tarifele indicate sunt de 300-500 euro/ persoană/ lună. Valorile sunt fără TVA.
Costul lunar poate include, în funcție de operator și tipul abonamentului, mobilier, utilități, internet, curățenie, recepție, acces la spațiile comune, servicii de corespondență și un anumit număr de credite sau ore pentru sălile de ședință. Parcarea, utilizarea suplimentară a sălilor de ședință sau anumite servicii administrative pot fi tarifate separat.
Extinderea ofertei a fost însoțită și de o diversificare a produselor și modelelor de operare. Formulele merg de la spațiile convenționale închiriate direct până la turnover lease și managed space, cu diferențe la alocarea investițiilor, riscul de ocupare și structura veniturilor între proprietar și operator.

Cushman & Wakefield Echinox, afiliatul exclusiv al Cushman & Wakefield în România, deținut și operat independent, cuprinde o echipă de peste 80 de profesioniști ce oferă o gamă completă de servicii de consultanţă imobiliară investitorilor, dezvoltatorilor, proprietarilor și chiriașilor.
Cushman & Wakefield este unul dintre liderii globali în domeniul serviciilor imobiliare comerciale. Cu 53.000 de angajați în peste 350 de birouri din mai mult de 60 de țări, ajută chiriașii, proprietarii și investitorii să optimizeze valorea activelor. Serviciile sale principale sunt consultanță în gestionarea activelor şi investițiilor, piețe de capital, închirieri, administrarea proprietăților, reprezentarea chiriașilor, servicii de proiect și evaluare.